
Costo de barras de cobre: compare vigencia de cotización, base metálica y crédito por chatarra
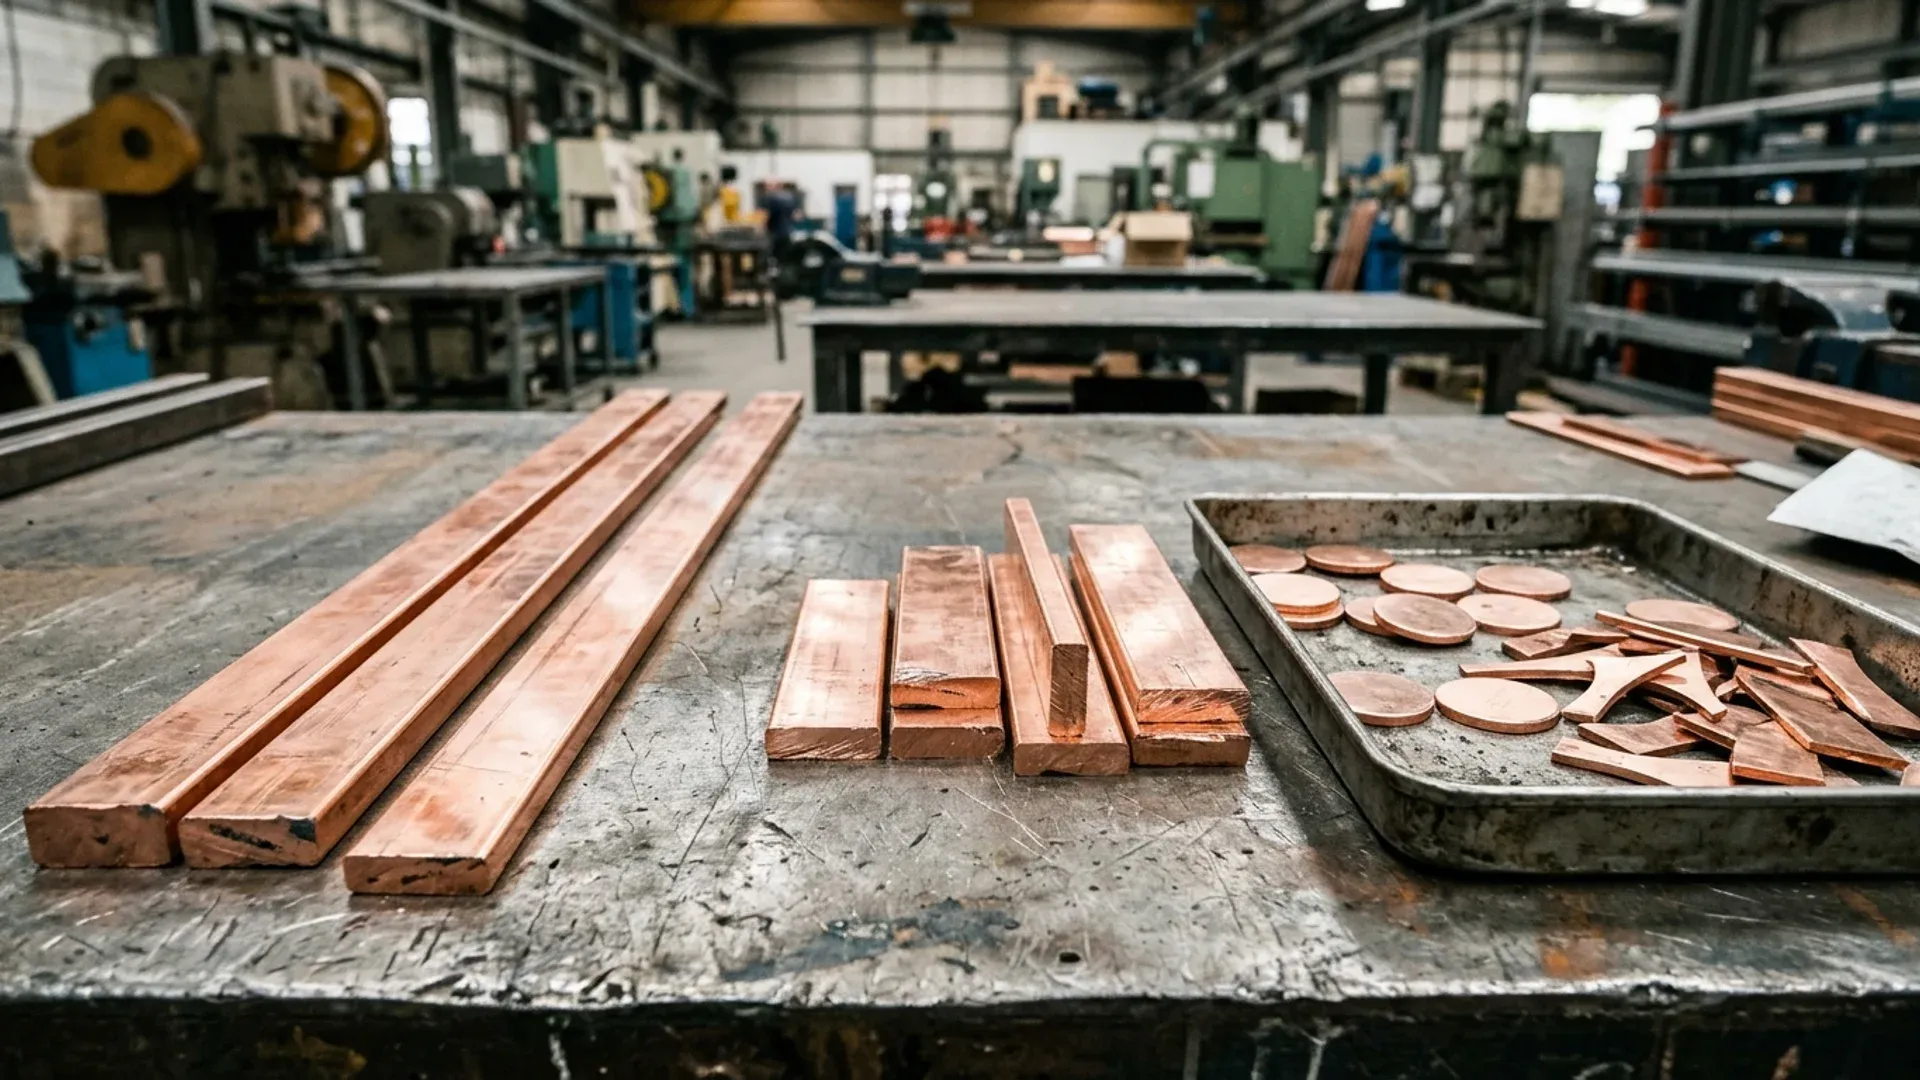
Dos cotizaciones de barras de cobre pueden mostrar la misma aleación, la misma sección y una diferencia de precio del 4%. Una fija la base metálica en la fecha del pedido; la otra la restablece antes del envío. Una incluye un crédito por chatarra a la tarifa de recorte limpio del reciclador; la otra asume viruta mixta. El precio de titular más bajo no es necesariamente el coste neto más bajo.
Ponga esos términos en la misma base antes de asignar un ahorro a una máquina o a un diseño de corte. La cifra útil es el coste neto del material de cobre para la misma salida aceptada, con el mismo periodo de precios y alcance de entrega.
Convierta la vigencia de la cotización en una regla de precios
Empiece por el grado del material, la condición, la sección, la longitud suministrada y la cantidad. Después separe la base metálica de los cargos de conversión, el flete y otros costes cotizados. El London Metal Exchange opera el mercado de referencia del cobre, pero una cotización de referencia no incluye todos los costes de entregar una sección de barra específica a la fábrica.
«Válido durante siete días» es incompleto si el componente metálico aún puede restablecerse después. Pida a cada proveedor que indique:
- la referencia de precio exacta o base metálica fija, moneda y periodo de referencia;
- el evento que fija el precio del metal, como la aceptación del pedido o la asignación de material;
- qué primas y cargos de entrega permanecen fijos;
- qué cambia después del plazo de vigencia o si se mueve la fecha de entrega.
Registre la fecha de cada entrada. Si una oferta usa un precio diario y otra un promedio mensual, compare primero sus mecanismos de precios; los totales de titular pueden reflejar periodos de mercado diferentes. Actualice tanto las cotizaciones de existencias como las de chatarra antes de aprobar una compra, en lugar de reemplazar solo la referencia del cobre más visible.
Deduzca el crédito por chatarra de ambas rutas
Para material comprado y procesado dentro del mismo límite de comparación:
Coste neto del material = masa de entrada comprada × precio entregado de existencias − masa de chatarra vendida × precio neto de recuperación
Use la cotización de su reciclador para el flujo real de chatarra. La clasificación, la contaminación, el pesaje, los cargos de recogida y el momento de pago afectan la recuperación. Si los cargos de recogida o procesamiento se cobran por separado, dedúzcalos del precio de recuperación o añádalos como costes separados, una sola vez.
Considere un trabajo hipotético que produce 1.000 kg de piezas aceptadas. La ruta A alcanza un rendimiento de salida aceptada del 90%; la ruta B, del 95%. En este ejemplo simplificado, todo el material fuera de las piezas aceptadas se vende como chatarra, sin restos retenidos ni pérdidas no contabilizadas. Se supone que las existencias entregadas cuestan USD 12/kg y la recuperación neta de chatarra es de USD 8/kg. Las tasas de recuperación varían ampliamente: los recortes de barras limpios y segregados pueden recuperar una gran parte del precio de compra, mientras que la viruta contaminada, las aleaciones mixtas o el material con aislamiento adherido pueden recuperar mucho menos. La cifra de 8 USD/kg es un valor ilustrativo de recorte limpio, no un supuesto para todo el sitio. Estos precios son datos de cálculo, no cotizaciones de mercado actuales.
| Cálculo | Ruta A | Ruta B |
|---|---|---|
| Rendimiento de salida aceptada | 90% | 95% |
| Entrada requerida, kg | 1.111,11 | 1.052,63 |
| Chatarra vendida, kg | 111,11 | 52,63 |
| Coste de compra de existencias, USD | 13.333,33 | 12.631,58 |
| Crédito por chatarra de cobre, USD | 888,89 | 421,05 |
| Coste neto del material, USD | 12.444,44 | 12.210,53 |
La entrada requerida es salida aceptada / rendimiento. La ruta B reduce la compra de existencias en USD 701,75, pero también reduce los ingresos por chatarra. El beneficio neto de material es USD 233,92, calculado antes de redondear los valores intermedios.
Otra forma de comprobar el resultado es multiplicar la reducción de entrada por la diferencia entre el coste de existencias y la recuperación de chatarra:
(1.000 / 0,90 − 1.000 / 0,95) kg × (12 − 8) USD/kg = USD 233,92
Bajo este balance de masa, cada cambio de USD 1/kg en ese diferencial cambia el beneficio de rendimiento en unos USD 58,48. Un diferencial menor reduce el ahorro neto de material aunque la cantidad de existencias evitada no cambie. La mano de obra, la financiación, el acabado y los costes de máquina quedan fuera de este cálculo y necesitan sus propias líneas.
Un resto no es automáticamente ingreso por chatarra
Un resto utilizable permanece en inventario hasta que se consume, se vende o se da de baja. Etiquete su material, sección y longitud restante para que un trabajo posterior pueda usarlo realmente. Contar un resto como existencias reutilizables y como chatarra vendida da dos créditos al mismo material.
Las piezas terminadas rechazadas también necesitan un registro separado. Vender su metal puede recuperar algo de valor, pero el taller ya ha gastado tiempo en corte, punzonado, doblado o acabado. Un diseño con buen rendimiento de material todavía puede ser caro si aumenta esas pérdidas.
Para una prueba, concilie el material inicial y la nueva entrada contra las piezas aceptadas, los restos retenidos, la chatarra vendida y las pérdidas documentadas. Use el mismo periodo y límite de medición para ambas rutas. Si el diseño del proveedor depende de combinar varios pedidos, compruebe si esos pedidos llegan normalmente juntos y comparten la especificación de material requerida.
Use la comparación en una cotización de equipo
Para una estación de punzonado y cizallado, solicite un diseño para un archivo de pedido representativo, su masa de entrada y los restos que deja. Pregunte cómo se identifican y recuperan esos restos, e incluya la manipulación o programación necesaria para reutilizarlos.
Lleve solo el beneficio neto de material verificado a la comparación de equipos. Mantenga el precio de compra, el utillaje, la instalación y otros costes en el modelo de costes de la máquina para barras. Si un ahorro anual propuesto depende de una mezcla de pedidos o de un precio de chatarra concretos, muestre cómo cambia cuando esos datos se mueven.
Un ejemplo de ROI de anidado 3D puede usar un supuesto de recuperación de chatarra diferente; ponga ambos modelos sobre la misma cotización del reciclador antes de comparar los ahorros. Para el lado aduanero de una decisión de material importado, mantenga el cálculo de derechos separado; la guía de costes del arancel Section 232 cubre ese límite.
La hoja de comparación final debe permitir a compras sustituir el precio de existencias, el precio de recuperación o la fecha de vigencia de la cotización de barras sin reconstruir el modelo. Antes de la próxima revisión de cotizaciones, vuelva a ejecutar el mismo balance de masa con las cifras actuales del proveedor. Si el beneficio neto desaparece cuando se mueve el precio de recuperación, ¿en qué se basa realmente el caso del equipo?
Equipo relacionado
Máquina CNC de punzonado y corte de barras conductoras
Ver especificaciones y configuraciónComparta sus planos, materiales y requisitos de producción para seleccionar la configuración de la máquina.
Solicitar una propuestaPreguntas frecuentes
¿El referencia del cobre es el coste entregado de la barra?
No. Una cotización de existencias también puede incluir primas de conversión, flete y otros cargos especificados. Compare proveedores usando el mismo grado, sección, fecha de precio, alcance de entrega y moneda.
¿Debe deducirse la recuperación de chatarra al estimar ahorros de anidado?
Sí, al comparar costes netos de material. Un mejor rendimiento reduce la entrada comprada, pero también puede reducir los ingresos por venta de chatarra. Calcule ambos efectos con supuestos coherentes de masa y precio.
¿Pueden los restos reutilizables contarse como ahorro y como ingreso por chatarra?
No. Mantenga el inventario reutilizable separado de la chatarra vendida. Reconozca su valor con una política de inventario coherente y evite contar el mismo material en dos categorías de recuperación.
¿Debo usar el precio al contado del LME o un precio entregado de existencias?
Use el precio entregado de existencias para el grado, la sección y el alcance de entrega que realmente compra. El LME es un mercado de referencia, no un precio entregado; las primas de conversión, el flete y la moneda pertenecen a la comparación.