
Bakır bara maliyeti: teklif geçerliliğini, metal bazını ve hurda kredisini karşılaştırın
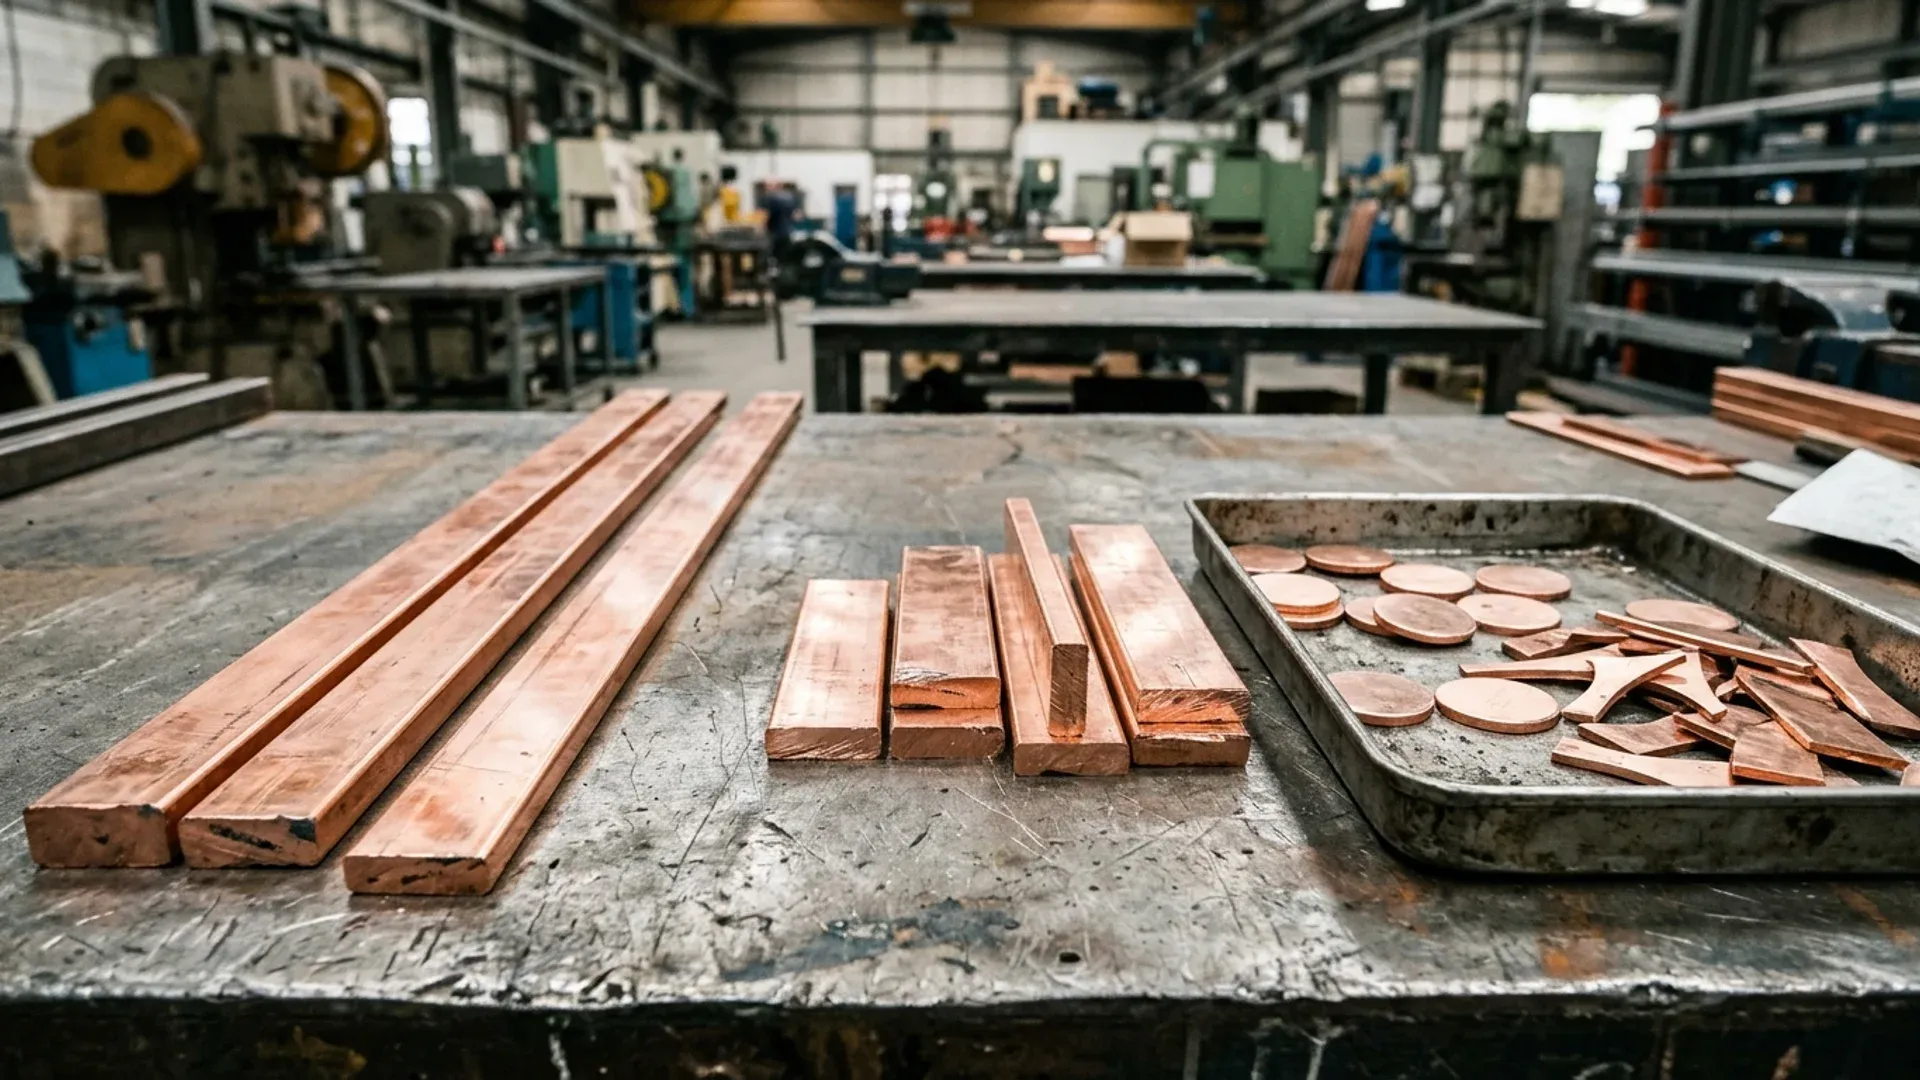
İki bakır bara teklifi aynı alaşımı, aynı kesiti ve %4 fiyat farkını gösterebilir. Biri metal bazını sipariş tarihinde sabitler; diğeri sevkiyattan önce sıfırlar. Biri geri dönüşümcünün temiz artık oranında hurda kredisi içerir; diğeri karışık talaş varsayar. Daha düşük başlık fiyatı mutlaka daha düşük net maliyet değildir.
Bir tasarrufu makineye veya kesim düzenine atfetmeden önce bu koşulları aynı bazda koyun. Kullanışlı rakam, aynı kabul edilen çıktı için aynı fiyat dönemi ve teslimat kapsamındaki net bakır malzeme maliyetidir.
Teklif geçerliliğini fiyat kuralına dönüştürün
Malzeme kalitesi, durumu, kesiti, verilen uzunluk ve miktarla başlayın. Ardından metal bazını dönüştürme masraflarından, navlundan ve diğer teklif edilen maliyetlerden ayırın. London Metal Exchange bakır referans piyasasını işletir, ancak bir referans teklifi belirli bir bara kesitinin fabrikaya teslim edilmesinin her maliyetini içermez.
«Yedi gün geçerli» ifadesi, metal bileşeni daha sonra hâlâ sıfırlanabiliyorsa eksiktir. Her tedarikçiden şunları belirtmesini isteyin:
- tam fiyat referansı veya sabit metal bazı, para birimi ve referans dönemi;
- metal fiyatını sabitleyen olay, örneğin sipariş kabulü veya malzeme tahsisi;
- hangi primlerin ve teslimat masraflarının sabit kaldığı;
- geçerlilik süresinden sonra veya teslimat tarihi kayarsa neyin değiştiği.
Her girdinin tarihini kaydedin. Bir teklif günlük fiyat, diğeri aylık ortalama kullanıyorsa önce fiyatlama mekanizmalarını karşılaştırın; başlık toplamları farklı piyasa dönemlerini yansıtabilir. Bir satın almayı onaylamadan önce yalnızca daha görünür bakır referansını değiştirmek yerine hem stok hem hurda tekliflerini yenileyin.
Hurda kredisini iki rotadan da düşün
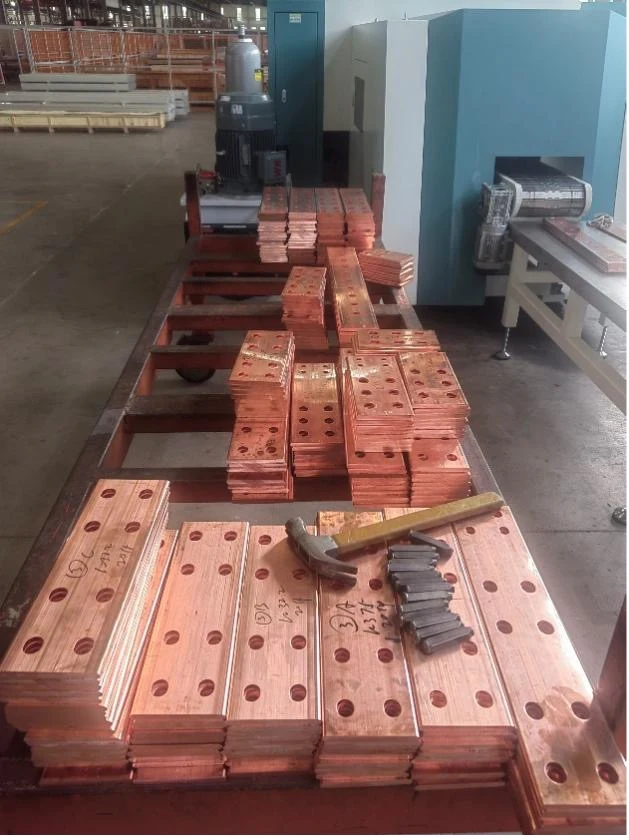
Aynı karşılaştırma sınırı içinde satın alınan ve işlenen malzeme için:
Net malzeme maliyeti = satın alınan girdi kütlesi × teslim edilmiş stok fiyatı − satılan hurda kütlesi × net geri kazanım fiyatı
Gerçek hurda akışı için geri dönüşümcünüzün teklifini kullanın. Sınıflandırma, kirlilik, tartım, toplama masrafları ve ödeme zamanı geri kazanımı etkiler. Toplama veya işleme ücretleri ayrıca alınıyorsa bunları geri kazanım fiyatından düşün veya ayrı maliyet olarak ekleyin — bir kez.
1.000 kg kabul edilmiş parça üreten varsayımsal bir iş düşünün. A rotası %90 kabul edilmiş çıktı verimine ulaşır; B rotası %95. Bu basitleştirilmiş örnekte, kabul edilen parçaların dışındaki tüm malzeme hurda olarak satılır; tutulan artık veya kayıtsız kayıp yoktur. Teslim edilmiş stoğun 12 USD/kg ve net hurda geri kazanımının 8 USD/kg olduğu varsayılır. Geri kazanım oranları geniş ölçüde değişir: temiz, ayrıştırılmış bara artıkları satın alma fiyatının büyük bir kısmını geri kazanabilir; kirli talaş, karışık alaşımlar veya yalıtım yapışmış malzeme çok daha azını geri kazanabilir. 8 USD/kg rakamı temiz artıklar için örnek bir değerdir, site genelinde bir varsayım değildir. Bu fiyatlar güncel piyasa teklifleri değil, hesaplama girdileridir.
| Hesaplama | A rotası | B rotası |
|---|---|---|
| Kabul edilen çıktı verimi | 90% | 95% |
| Gerekli girdi, kg | 1.111,11 | 1.052,63 |
| Satılan hurda, kg | 111,11 | 52,63 |
| Stok satın alma maliyeti, USD | 13.333,33 | 12.631,58 |
| Bakır hurda kredisi, USD | 888,89 | 421,05 |
| Net malzeme maliyeti, USD | 12.444,44 | 12.210,53 |
Gerekli girdi kabul edilen çıktı / verimdir. B rotası stok alımını 701,75 USD azaltır, ancak hurda gelirini de azaltır. Net malzeme faydası 233,92 USD olup ara değerler yuvarlanmadan önce hesaplanmıştır.
Sonucu kontrol etmenin bir başka yolu, girdi azalmasını stok maliyeti ile hurda geri kazanımı arasındaki farkla çarpmaktır:
(1.000 / 0,90 − 1.000 / 0,95) kg × (12 − 8) USD/kg = 233,92 USD
Bu kütle dengesinde, spreaddeki her 1 USD/kg değişiklik verim faydasını yaklaşık 58,48 USD değiştirir. Daha küçük bir spread, kaçınılan stok miktarı değişmese bile net malzeme tasarrufunu azaltır. İşçilik, finansman, kaplama ve makine maliyetleri bu hesaplamanın dışındadır ve kendi satırlarını gerektirir.
Bir artık otomatik olarak hurda geliri değildir
Kullanılabilir bir artık tüketilene, satılana veya kayıttan düşülene kadar envanterde kalır. Malzemesini, kesitini ve kalan uzunluğunu etiketleyin ki sonraki bir iş onu gerçekten kullanabilsin. Bir artığı hem yeniden kullanılabilir stok hem de satılan hurda olarak saymak aynı malzemeye iki kredi verir.
Reddedilen bitmiş parçalar da ayrı bir kayıt gerektirir. Metallerini satmak bir miktar değer kurtarabilir, ancak atölye kesme, delme, bükme veya kaplama için zaten zaman harcamıştır. İyi malzeme verimine sahip bir düzen, bu kayıpları artırıyorsa yine de pahalı olabilir.
Bir deneme için başlangıç malzemesini ve yeni girdiyi kabul edilen parçalar, tutulan artıklar, satılan hurda ve belgelenmiş kayıplarla mutabakatlayın. Her iki rota için aynı dönemi ve ölçüm sınırını kullanın. Tedarikçinin düzeni birkaç siparişi birleştirmeye bağlıysa, bu siparişlerin normalde birlikte gelip gelmediğini ve gerekli malzeme spesifikasyonunu paylaşıp paylaşmadığını kontrol edin.
Karşılaştırmayı ekipman teklifinde kullanın
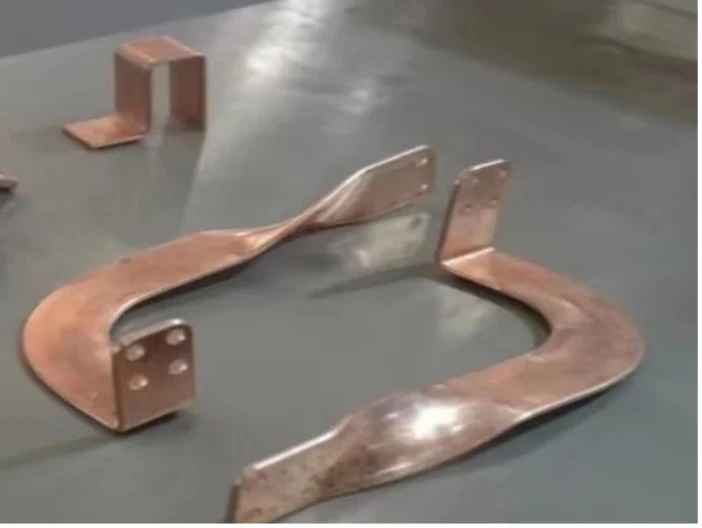
Bir delme ve kesme istasyonu için temsili bir sipariş dosyası, girdi kütlesi ve bıraktığı artıklar için bir düzen isteyin. Bu artıkların nasıl tanımlandığını ve geri alındığını sorun; yeniden kullanım için gereken taşıma veya programlamayı dahil edin.
Ekipman karşılaştırmasına yalnızca doğrulanmış net malzeme faydasını taşıyın. Satın alma fiyatını, takımları, kurulumu ve diğer maliyetleri bara makinesi maliyet modelinde tutun. Önerilen yıllık tasarruf belirli bir sipariş karışımına veya hurda fiyatına bağlıysa, bu girdiler hareket ettiğinde nasıl değiştiğini gösterin.
Bir 3D yuvalama ROI örneği farklı bir hurda geri kazanım varsayımı kullanabilir; tasarrufları karşılaştırmadan önce iki modeli de aynı geri dönüşümcü teklifine oturtun. İthal malzeme kararının gümrük tarafı için gümrük hesaplamasını ayrı tutun; Section 232 bakır maliyet kılavuzu bu sınırı kapsar.
Nihai karşılaştırma sayfası, satın almanın stok fiyatını, geri kazanım fiyatını veya bara teklif geçerlilik tarihini modeli yeniden kurmadan değiştirmesine izin vermelidir. Bir sonraki teklif incelemesinden önce aynı kütle dengesini tedarikçinin güncel rakamlarıyla yeniden çalıştırın. Geri kazanım fiyatı hareket ettiğinde net fayda kayboluyorsa, ekipman gerekçesi gerçekte neye dayanıyor?
İlgili makine
CNC bara delme ve kesme makinesi
Teknik özellikleri ve yapılandırmayı inceleyinMakine yapılandırmasını belirlemek için çizimlerinizi, malzemelerinizi ve üretim gereksinimlerinizi paylaşın.
Teklif isteyinSık sorulan sorular
Bakır referansı, baranın teslim edilmiş stok maliyeti midir?
Hayır. Bir stok teklifi dönüştürme primlerini, navlunu ve diğer belirtilen masrafları da içerebilir. Tedarikçileri aynı kalite, kesit, fiyat tarihi, teslimat kapsamı ve para birimiyle karşılaştırın.
Yuvalama tasarrufları tahmin edilirken hurda geri kazanımı düşülmeli mi?
Evet, net malzeme maliyetleri karşılaştırılırken. Daha iyi verim satın alınan girdiyi azaltır, ancak hurda satış gelirini de azaltabilir. Her iki etkiyi tutarlı kütle ve fiyat varsayımlarıyla hesaplayın.
Yeniden kullanılabilir artıklar hem tasarruf hem de hurda geliri olarak sayılabilir mi?
Hayır. Yeniden kullanılabilir envanteri satılan hurdan ayrı tutun. Değerini tutarlı bir envanter politikasıyla tanıyın ve aynı malzemeyi iki geri kazanım kategorisinde saymaktan kaçının.
LME spot fiyatını mı yoksa teslim edilmiş stok fiyatını mı kullanmalıyım?
Gerçekten satın aldığınız kalite, kesit ve teslimat kapsamı için teslim edilmiş stok fiyatını kullanın. LME bir referans pazarıdır, teslim edilmiş fiyat değildir; dönüştürme primleri, navlun ve para birimi karşılaştırmaya aittir.