
Custo de barramentos de cobre: compare validade da cotação, base metálica e crédito de sucata
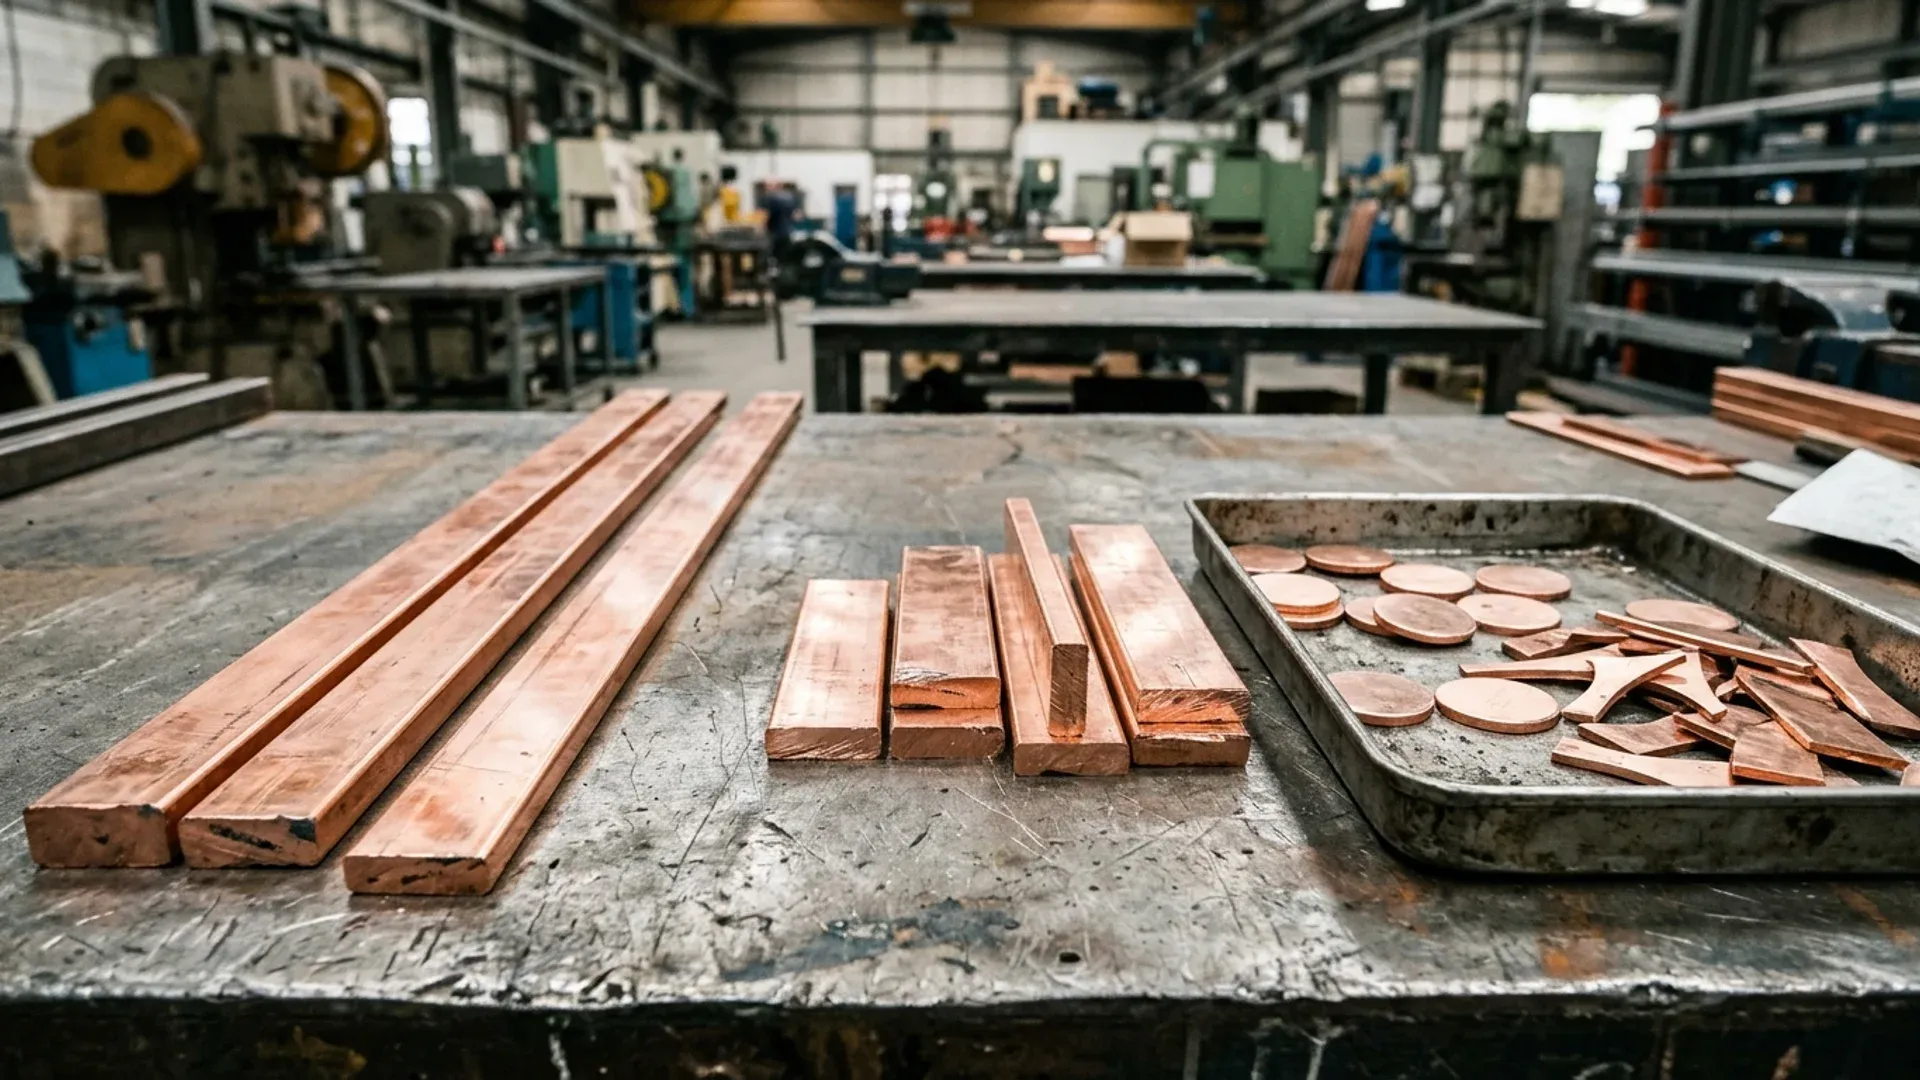
Duas cotações de barramentos de cobre podem mostrar a mesma liga, a mesma seção e uma diferença de preço de 4%. Uma fixa a base metálica na data do pedido; a outra a redefine antes do envio. Uma inclui um crédito de sucata à taxa de aparas limpas do reciclador; a outra presume cavacos mistos. O preço de manchete mais baixo não é necessariamente o custo líquido mais baixo.
Coloque esses termos na mesma base antes de atribuir uma economia a uma máquina ou a um layout de corte. O número útil é o custo líquido do material de cobre para a mesma saída aceita, com o mesmo período de preços e escopo de entrega.
Transforme a validade da cotação em uma regra de preços
Comece pelo grau do material, condição, seção, comprimento fornecido e quantidade. Depois separe a base metálica dos encargos de conversão, frete e outros custos cotados. A London Metal Exchange opera o mercado de referência do cobre, mas uma cotação de referência não inclui todos os custos de entregar uma seção específica de barramento à fábrica.
«Válido por sete dias» é incompleto se o componente metálico ainda puder ser redefinido depois. Peça a cada fornecedor que indique:
- a referência de preço exata ou base metálica fixa, moeda e período de referência;
- o evento que fixa o preço do metal, como aceitação do pedido ou alocação de material;
- quais prêmios e encargos de entrega permanecem fixos;
- o que muda após o prazo de validade ou se a data de entrega mudar.
Registre a data de cada entrada. Se uma oferta usa preço diário e outra média mensal, compare primeiro seus mecanismos de precificação; os totais de manchete podem refletir períodos de mercado diferentes. Atualize tanto as cotações de estoque quanto as de sucata antes de aprovar uma compra, em vez de substituir apenas a referência de cobre mais visível.
Deduza o crédito de sucata das duas rotas
Para material comprado e processado dentro do mesmo limite de comparação:
Custo líquido do material = massa de entrada comprada × preço entregue do estoque − massa de sucata vendida × preço líquido de recuperação
Use a cotação do seu reciclador para o fluxo real de sucata. Classificação, contaminação, pesagem, encargos de coleta e prazo de pagamento afetam a recuperação. Se encargos de coleta ou processamento forem cobrados separadamente, deduza-os do preço de recuperação ou adicione-os como custos separados, uma única vez.
Considere um trabalho hipotético que produz 1.000 kg de peças aceitas. A rota A atinge 90% de rendimento de saída aceita; a rota B, 95%. Neste exemplo simplificado, todo o material fora das peças aceitas é vendido como sucata, sem sobras retidas ou perdas não contabilizadas. Supõe-se que o estoque entregue custe USD 12/kg e a recuperação líquida de sucata seja USD 8/kg. As taxas de recuperação variam amplamente: aparas de barramento limpas e segregadas podem recuperar uma grande parte do preço de compra, enquanto cavacos contaminados, ligas mistas ou material com isolamento aderido podem recuperar muito menos. A cifra de 8 USD/kg é um valor ilustrativo para aparas limpas, não uma premissa para todo o site. Esses preços são entradas de cálculo, não cotações de mercado atuais.
| Cálculo | Rota A | Rota B |
|---|---|---|
| Rendimento de saída aceita | 90% | 95% |
| Entrada necessária, kg | 1.111,11 | 1.052,63 |
| Sucata vendida, kg | 111,11 | 52,63 |
| Custo de compra do estoque, USD | 13.333,33 | 12.631,58 |
| Crédito de sucata de cobre, USD | 888,89 | 421,05 |
| Custo líquido do material, USD | 12.444,44 | 12.210,53 |
A entrada necessária é saída aceita / rendimento. A rota B reduz a compra de estoque em USD 701,75, mas também reduz a receita de sucata. O benefício líquido de material é USD 233,92, calculado antes de arredondar os valores intermediários.
Outra forma de verificar o resultado é multiplicar a redução de entrada pela diferença entre o custo do estoque e a recuperação de sucata:
(1.000 / 0,90 − 1.000 / 0,95) kg × (12 − 8) USD/kg = USD 233,92
Nesse balanço de massa, cada mudança de USD 1/kg nesse spread altera o benefício de rendimento em cerca de USD 58,48. Um spread menor reduz a economia líquida de material mesmo que a quantidade de estoque evitada não mude. Mão de obra, financiamento, acabamento e custos de máquina ficam fora deste cálculo e precisam de linhas próprias.
Uma sobra não é automaticamente receita de sucata
Uma sobra utilizável permanece em estoque até ser consumida, vendida ou baixada. Etiquete seu material, seção e comprimento restante para que um trabalho posterior possa realmente usá-la. Contar uma sobra como estoque reutilizável e como sucata vendida dá dois créditos ao mesmo material.
Peças acabadas rejeitadas também precisam de um registro separado. Vender seu metal pode recuperar algum valor, mas a oficina já gastou tempo em corte, puncionamento, dobra ou acabamento. Um layout com bom rendimento de material ainda pode ser caro se aumentar essas perdas.
Para um teste, reconcilie material inicial e nova entrada com peças aceitas, sobras retidas, sucata vendida e perdas documentadas. Use o mesmo período e limite de medição para ambas as rotas. Se o layout do fornecedor depender de combinar vários pedidos, verifique se esses pedidos normalmente chegam juntos e compartilham a especificação de material necessária.
Use a comparação em uma cotação de equipamento
Para uma estação de puncionamento e cisalhamento, solicite um layout para um arquivo de pedido representativo, sua massa de entrada e as sobras que deixa. Pergunte como essas sobras são identificadas e recuperadas, e inclua a movimentação ou programação necessária para reutilizá-las.
Leve apenas o benefício líquido de material verificado para a comparação de equipamentos. Mantenha preço de compra, ferramental, instalação e outros custos no modelo de custo da máquina para barramentos. Se uma economia anual proposta depender de um mix de pedidos ou de um preço de sucata específicos, mostre como ela muda quando essas entradas se movem.
Um exemplo de ROI de aninhamento 3D pode usar uma premissa de recuperação de sucata diferente; coloque ambos os modelos na mesma cotação do reciclador antes de comparar as economias. Para o lado aduaneiro de uma decisão de material importado, mantenha o cálculo de impostos separado; o guia de custos da Section 232 cobre esse limite.
A planilha de comparação final deve permitir que compras substitua o preço do estoque, o preço de recuperação ou a data de validade da cotação de barramentos sem reconstruir o modelo. Antes da próxima revisão de cotações, execute novamente o mesmo balanço de massa com os números atuais do fornecedor. Se o benefício líquido desaparecer quando o preço de recuperação mudar, no que o caso do equipamento está realmente baseado?
Equipamento relacionado
Máquina CNC de puncionamento e corte de barramentos
Ver especificações e configuraçãoEnvie desenhos, materiais e requisitos de produção para definir a configuração da máquina.
Solicitar uma propostaPerguntas frequentes
O referência do cobre é o custo entregue do estoque de barramentos?
Não. Uma cotação de estoque também pode incluir prêmios de conversão, frete e outros encargos especificados. Compare fornecedores usando o mesmo grau, seção, data de preço, escopo de entrega e moeda.
O crédito de sucata deve ser deduzido ao estimar economias de aninhamento?
Sim, ao comparar custos líquidos de material. Um rendimento melhor reduz a entrada comprada, mas também pode reduzir a receita de venda de sucata. Calcule ambos os efeitos com premissas consistentes de massa e preço.
Sobras reutilizáveis podem ser contadas como economia e como receita de sucata?
Não. Mantenha o estoque reutilizável separado da sucata vendida. Reconheça seu valor com uma política de estoque consistente e evite contar o mesmo material em duas categorias de recuperação.
Devo usar o preço à vista do LME ou um preço entregue de estoque?
Use o preço entregue de estoque para o grau, a seção e o escopo de entrega que você realmente compra. O LME é um mercado de referência, não um preço entregue; prêmios de conversão, frete e moeda pertencem à comparação.