
Dazi sul rame della Sezione 232 nel 2026: costi delle sbarre e decisioni sulle macchine
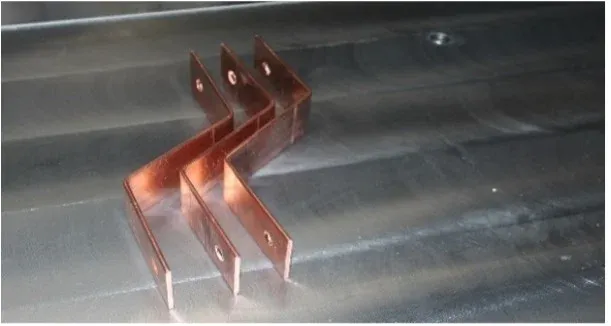
Al 28 agosto 2026, un acquirente statunitense non può calcolare il costo di un’importazione di sbarre applicando un’unica percentuale di «dazio sul rame» ricordata. All’azione originale del 2025 hanno fatto seguito cambiamenti più ampi nell’aprile 2026 e ulteriori aggiustamenti a giugno. Il risultato attuale dipende dal prodotto esatto, dalla classificazione nella Tariffa Armonizzata (HTS), dalla data di importazione, dalle regole su paese e origine, dal contenuto di metallo, dal valore doganale e dall’interazione con altri regimi di dazi.
Questo articolo è un quadro di approvvigionamento, non una decisione doganale né una consulenza legale. Prima di impegnare un prezzo, inviate il disegno reale, la descrizione del prodotto, la distinta base, i valori, i documenti di origine e la classificazione HTS proposta a uno spedizioniere doganale autorizzato o a un consulente commerciale qualificato.
La regola sul rame del 2025 non è più tutta la risposta del 2026
Il proclama sul rame di luglio 2025 ha imposto un dazio aggiuntivo del 50 per cento su determinati semilavorati di rame e prodotti derivati a forte contenuto di rame a partire dal 1 agosto 2025. Il suo allegato e la nota statunitense identificavano le disposizioni HTS coperte, e l’azione applicava il dazio aggiuntivo al contenuto di rame secondo le sue regole dichiarate.
Resta una storia importante, ma gli acquirenti devono tenere conto anche delle azioni successive. Un proclama dell’aprile 2026 ha rivisto la struttura dei dazi sui metalli, e la CBP ha emesso una guida attuativa con una lista HTS aggiornata. Il proclama del 1 giugno 2026 riassume il quadro di aprile come comprensivo di un trattamento del 50 per cento per determinati prodotti metallici, del 25 per cento per determinati prodotti derivati e di una categoria temporaneamente ridotta al 15 per cento per determinati macchinari industriali fissi e apparecchiature elettriche.
L’azione di giugno ha introdotto ulteriori modifiche efficaci dall’8 giugno per liste di prodotti identificate e ha adeguato temporaneamente il trattamento di alcune apparecchiature. Ha anche cambiato la soglia utilizzata per trattare il contenuto metallico di un prodotto come interamente fuso e colato oppure fuso e versato negli Stati Uniti, dal 95 per cento all’85 per cento in peso secondo le disposizioni dichiarate.
Nessuno di questi riassunti sostituisce gli allegati e le note HTS vigenti. Un’aliquota da titolo non vi dice se una specifica barra di rame, un connettore fabbricato, un componente di apparecchiature di manovra o una macchina figurino nella lista corrispondente.
Classificate la spedizione prima di applicare una percentuale
Create una scheda doganale per ogni articolo distinto. Includete:
| Dato richiesto | Perché cambia l’analisi |
|---|---|
| Descrizione completa del prodotto e funzione | distingue materiale, componente, assieme e macchina |
| Classificazione HTS proposta e motivazione | collega l’articolo alle note e agli allegati vigenti del capitolo 99 |
| Paese di origine e fatti di processo a supporto | incide sull’origine e su eventuali trattamenti specifici per paese |
| Data di importazione o di prelievo | determina quale proclama e quale lista si applicano |
| Valore doganale e metodo di valutazione | stabilisce la base di valore per i dazi |
| Contenuto/valore di rame, acciaio, alluminio e non metalli | supporta qualsiasi calcolo o dichiarazione basata sul contenuto |
| Altri dazi potenzialmente applicabili | evita omissioni o ipotesi errate di cumulo |
| Prove di metallo di origine statunitense, se rivendicate | supporta qualsiasi trattamento speciale del contenuto |
Usate una motivazione di classificazione scritta. Le fatture dei fornitori spesso descrivono un pezzo come «sbarra di rame», ma la classificazione doganale può dipendere da forma, lavorazione, funzione e dall’identificabilità come componente di un altro articolo. Una descrizione commerciale non è un’analisi HTS.
Chiedete allo spedizioniere di identificare separatamente il dazio HTS di base e ogni disposizione aggiuntiva del capitolo 99. Confermate come qualsiasi trattamento della Sezione 232 interagisca con gli altri dazi per quella specifica importazione. Non presupponete che i dazi si cumulino — o non si cumulino — basandovi sull’esempio di un prodotto diverso.
La panoramica del Congressional Research Service sull’azione iniziale sul rame spiega la cronologia politica del 2025, il concetto di contenuto di rame e le considerazioni economiche contrapposte. È precedente alle revisioni del 2026, quindi usatela come contesto e non come calcolo finale vigente.
Non trattate stock di rame, sbarre finite e macchine come un’unica categoria
Quattro linee di approvvigionamento possono sembrare correlate sul piano operativo e richiedere comunque analisi doganali separate:
Input di rame e materiale piatto. Catodo, vergella, barra, lamiera, nastro e altre forme di materiale possono ricadere in disposizioni HTS e liste di prodotti diverse. Lo stato di lavorazione conta. Confermate se larghezza, spessore, lega e forma esatti siano coperti, invece di trattare allo stesso modo ogni input di rame.
Sbarre fabbricate. Punzonatura, piegatura, placcatura, isolamento e identificazione possono cambiare la descrizione del prodotto e potenzialmente la sua classificazione. Una sbarra finita destinata a un assieme specifico va analizzata nelle sue condizioni reali all’importazione.
Assiemi elettrici contenenti sbarre. Apparecchiature di manovra, apparecchiature elettriche, connettori e altri derivati possono avere disposizioni e regole di contenuto proprie. Il costo interno della sbarra non determina da solo il dazio sull’assieme completo.
Macchine CNC per la lavorazione delle sbarre. Una macchina non è un articolo di rame perché il suo output è di rame. Ha funzione, costruzione, origine e classificazione HTS proprie. Tuttavia, il quadro sui metalli del 2026 comprende categorie specificate di macchinari industriali e apparecchiature elettriche, quindi un importatore deve verificare la macchina esatta e gli allegati vigenti invece di presumere che i macchinari siano fuori dalla politica.
Quando confrontate i modelli nel catalogo delle macchine per sbarre, richiedete le informazioni specifiche del modello su dimensioni, funzione, configurazione elettrica, peso e valore dei materiali che servono allo spedizioniere. Non accettate una stima informale dei dazi del fornitore come determinazione doganale vincolante.
Costruite un modello di costo sbarcato che mantenga i dazi verificabili
Separate le variabili così che la funzione finanza possa aggiornare una singola regola senza rifare il preventivo. Una struttura utile è:
Costo sbarcato = valore doganale del prodotto + dazio base + ogni dazio aggiuntivo + nolo + assicurazione + spedizione doganale + oneri portuali e interni + costi di conformità.
All’interno della sezione dazi, mantenete la disposizione HTS, la fonte dell’aliquota, la base di valore, l’importo di contenuto applicabile, il tasso di cambio e la data di verifica. Se la regola vigente applica un’aliquota al contenuto metallico, documentate come è stato stabilito quel valore di contenuto. Se si applica al valore doganale completo del prodotto classificato, modellatelo separatamente.
Eseguite scenari basso, atteso e alto quando la classificazione o la documentazione del contenuto non sono risolte. Etichettate l’incertezza; non seppellitela in una contingenza di nolo. Una revisione dello spedizioniere prima dell’ordine costa meno che scoprire all’importazione che la fattura commerciale del fornitore non può supportare il valore di metallo dichiarato.
Tenete il prezzo di mercato del rame separato dal dazio. L’articolo sul prezzo del rame e sull’annidamento spiega come la volatilità delle materie prime e la resa incidano sul costo di fabbricazione. Il trattamento tariffario aggiunge un’altra variabile, ma non sostituisce il modello di materiale e scarti.
Ricalcolate il punto make-or-buy per la fabbricazione nazionale delle sbarre
Il confronto rilevante non è semplicemente «sbarra importata più dazio» contro «comprare una macchina». Modellate almeno tre percorsi:
- importare sbarre fabbricate finite;
- approvvigionare materiale di rame e fabbricare localmente;
- approvvigionare sbarre finite da un fornitore nazionale.
Per la fabbricazione locale, includete macchine, attrezzature, programmazione, operatori, manutenzione, ispezione, spazio a terra, utenze, resa dei materiali, lavoro in corso e scarti di avviamento. Per i pezzi importati, includete ordini minimi, modifiche di progettazione, scorte, nolo, dazi, spedizione doganale, contenimento della qualità e rischio di tempi. Per l’esternalizzazione nazionale, includete il margine del fornitore, la proprietà delle attrezzature, la prenotazione di capacità e gli impegni sui tempi di consegna.
Calcolate il punto di incrocio con i volumi e la manodopera della vostra fabbrica, non con un titolo tariffario generico. Un dazio più alto su una linea importata può migliorare il caso della fabbricazione locale, ma volumi bassi, cambi di progetto frequenti, rivestimenti complessi o capacità di ispezione limitata possono comunque favorire l’esternalizzazione.
Usate l’analisi di sensibilità per aliquota, prezzo del rame, volume annuo, resa, ore di manodopera e utilizzo del capitale. Un business case a cinque anni dovrebbe includere uno scenario di cambiamento normativo, perché la sequenza 2025-2026 dimostra già che il regime può cambiare durante la vita di una macchina.
Richiedete i documenti che servono a dogana e finanza
Prima della spedizione, assemblate fattura commerciale, packing list, ordine di acquisto, disegno o specifica del prodotto, descrizione dettagliata, codice HTS proposto, supporto all’origine, distinta base, dichiarazione di contenuto metallico e valore ove pertinente, certificati di colata e qualsiasi pronuncia o parere scritto dello spedizioniere.
Per le macchine, richiedete una dichiarazione di componenti e materiali a un livello utilizzabile dallo spedizioniere, ma non costringete il fornitore a inventare valori metallici precisi dopo la produzione. Concordate il requisito documentale nel contratto di acquisto. Per le sbarre fabbricate, collegate certificati dei materiali e registri di placcatura al lotto spedito.
La guida alla spedizione di macchinari FOB, CIF e DAP spiega la responsabilità commerciale e la logistica. Gli Incoterms ripartiscono costi e rischi specificati; non decidono la classificazione HTS né eliminano gli obblighi di conformità dell’importatore.
Monitorate la regola invece di congelarla in un business case quinquennale
Assegnate un responsabile che monitori i messaggi del Cargo Systems Messaging Service della CBP, le note vigenti del capitolo 99 dell’HTS, le azioni di inclusione del Dipartimento del Commercio, i proclami presidenziali e gli aggiornamenti degli spedizionieri. Salvate fonte e data dietro ogni ipotesi di dazio nel modello di preventivo.
Ricontrollate prima di emettere un prezzo a lungo termine, prima di ordinare, prima della spedizione e prima dell’importazione. Aggiungete clausole contrattuali per cambi tariffari sostanziali, documenti di supporto richiesti e responsabilità per dichiarazioni inesatte del fornitore, senza promettere un esito sui dazi che nessuna parte controlla.
La più ampia guida 2026 agli approvvigionamenti tra dazi e politica commerciale copre l’acquisto di macchinari oltre il rame. Usate questa pagina come livello decisionale specifico per il rame e l’analisi scritta dello spedizioniere come conclusione specifica della spedizione.
La Sezione 232 può modificare il calcolo make-or-buy, ma non elimina la necessità di evidenze ingegneristiche. Classificate prima, documentate valore e contenuto, modellate esplicitamente l’incertezza e poi decidete se la fabbricazione locale migliora costo totale, tempi di consegna e controllo.
Invia disegni, materiali e requisiti produttivi per definire la configurazione della macchina.
Richiedi un’offertaDomande frequenti
Ogni sbarra di rame importata è automaticamente soggetta a un dazio del 50 per cento della Sezione 232?
No. Il risultato dipende dalla classificazione HTS vigente, dall'ambito del prodotto, dalla data di importazione, dall'origine, dalle regole sul contenuto di rame e di materiali non in rame e da qualsiasi trattamento sovrapposto o speciale. Per la spedizione concreta ottenete un'analisi scritta di classificazione e dazi da un professionista doganale qualificato.
Una macchina CNC per sbarre è tassata come prodotto in rame?
Non semplicemente perché lavora il rame. Una macchina si classifica in base al proprio progetto, ai materiali, alla funzione, all'origine e alle disposizioni HTS applicabili. Il quadro 2026 sui metalli comprende anche alcune categorie di macchinari industriali, quindi il modello esatto e la distinta base vanno esaminati separatamente.
Perché la documentazione sul contenuto di rame è importante per le importazioni ai sensi della Sezione 232?
Il quadro tariffario può distinguere il contenuto di metallo da altri trattamenti basati sul valore o sull'uso. Gli importatori hanno bisogno di valori dimostrabili, descrizioni dei prodotti, distinte base, registri di origine e dichiarazioni dei fornitori, non di una percentuale non supportata in fattura.
Con quale frequenza un acquirente statunitense di sbarre dovrebbe ricontrollare il trattamento tariffario?
Ricontrollate prima di quotare un contratto di fornitura a lungo termine, prima di ordinare e di nuovo prima dell'importazione. Monitorate le note HTS vigenti, i messaggi CSMS della CBP, le azioni di inclusione del Dipartimento del Commercio, i proclami presidenziali e le indicazioni degli spedizionieri, perché liste di prodotti e trattamenti possono cambiare.