
Thuế đồng Mục 232 năm 2026: Tính chi phí thanh cái và quyết định thiết bị
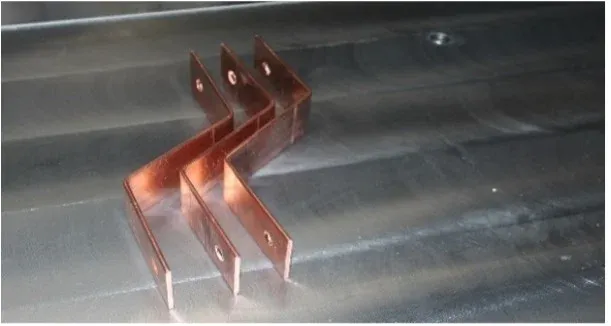
Tính đến ngày 28 tháng 8 năm 2026, người mua tại Hoa Kỳ không thể tính chi phí một lô hàng liên quan đến thanh cái bằng cách áp một tỷ lệ «thuế đồng» ghi nhớ nào đó. Biện pháp ban đầu năm 2025 được nối tiếp bằng những thay đổi rộng hơn vào tháng 4 năm 2026 và các điều chỉnh tiếp theo vào tháng 6. Kết quả hiện hành phụ thuộc vào sản phẩm chính xác, phân loại trong Hệ thống thuế quan hài hòa (HTS), ngày khai nhập khẩu, quy tắc quốc gia và xuất xứ, hàm lượng kim loại, trị giá hải quan và tương tác với các chế độ thuế khác.
Bài viết này là khung mua hàng, không phải phán quyết hải quan hay tư vấn pháp lý. Trước khi chốt giá, hãy gửi bản vẽ thực tế, mô tả sản phẩm, định mức vật tư, các giá trị, hồ sơ xuất xứ và phân loại HTS đề xuất cho đại lý hải quan được cấp phép hoặc cố vấn thương mại đủ năng lực.
Quy tắc đồng năm 2025 không còn là toàn bộ câu trả lời cho năm 2026
Tuyên bố về đồng tháng 7 năm 2025 áp thêm thuế 50 phần trăm đối với các sản phẩm đồng bán thành phẩm được liệt kê và sản phẩm phái sinh thâm dụng đồng kể từ ngày 1 tháng 8 năm 2025. Phụ lục và chú giải Hoa Kỳ của tuyên bố xác định các quy định HTS được áp dụng, và biện pháp này áp thuế bổ sung lên hàm lượng đồng theo các quy tắc đã công bố.
Đó vẫn là dữ kiện lịch sử quan trọng, nhưng người mua cũng phải tính đến các biện pháp sau đó. Một tuyên bố tháng 4 năm 2026 đã sửa đổi cấu trúc thuế kim loại, và CBP ban hành hướng dẫn thực hiện với danh sách HTS cập nhật. Tuyên bố ngày 1 tháng 6 năm 2026 tóm tắt khung tháng 4 gồm mức 50 phần trăm cho các sản phẩm kim loại chỉ định, 25 phần trăm cho các sản phẩm phái sinh chỉ định và nhóm tạm giảm 15 phần trăm cho máy công nghiệp cố định và thiết bị điện chỉ định.
Biện pháp tháng 6 tạo thêm thay đổi có hiệu lực từ ngày 8 tháng 6 đối với các danh mục sản phẩm được xác định và tạm điều chỉnh cách xử lý một số thiết bị. Biện pháp này cũng thay đổi ngưỡng dùng để coi hàm lượng kim loại của sản phẩm là nấu chảy và đúc hoặc nấu chảy và rót hoàn toàn tại Hoa Kỳ từ 95 phần trăm xuống 85 phần trăm theo khối lượng, theo các quy định đã nêu.
Không bản tóm tắt nào thay thế được các phụ lục và chú giải HTS hiện hành. Một mức thuế trên tiêu đề không cho bạn biết liệu một thanh đồng, đầu nối đã gia công, linh kiện tủ đóng cắt hay một chiếc máy cụ thể có nằm trong danh mục tương ứng hay không.
Phân loại lô hàng trước khi áp tỷ lệ
Lập bảng dữ kiện hải quan cho từng mặt hàng riêng biệt. Bao gồm:
| Thông tin bắt buộc | Vì sao nó thay đổi phân tích |
|---|---|
| Mô tả đầy đủ sản phẩm và chức năng | phân biệt vật liệu, linh kiện, cụm lắp và máy móc |
| Phân loại HTS đề xuất và lý do | gắn mặt hàng với chú giải và phụ lục chương 99 hiện hành |
| Quốc gia xuất xứ và dữ kiện quy trình kèm theo | ảnh hưởng đến xuất xứ và mọi chế độ riêng theo quốc gia |
| Ngày khai nhập khẩu hoặc rút hàng | quyết định tuyên bố và danh mục nào được áp dụng |
| Trị giá hải quan và phương pháp xác định trị giá | thiết lập cơ sở trị giá cho thuế |
| Hàm lượng/giá trị đồng, thép, nhôm và phi kim | hỗ trợ mọi tính toán hoặc khai báo theo hàm lượng |
| Các loại thuế khác có thể áp dụng | ngăn thiếu sót hoặc giả định cộng dồn sai |
| Bằng chứng kim loại xuất xứ Hoa Kỳ, nếu có yêu cầu | hỗ trợ mọi chế độ xử lý hàm lượng đặc biệt |
Dùng lý do phân loại bằng văn bản. Hóa đơn nhà cung cấp thường mô tả một chi tiết là «thanh cái đồng», nhưng phân loại hải quan có thể phụ thuộc vào hình dạng, gia công, chức năng và việc chi tiết đó có thể được nhận diện là bộ phận của một mặt hàng khác hay không. Mô tả tiếp thị không phải là phân tích HTS.
Yêu cầu đại lý hải quan xác định riêng thuế HTS cơ sở và từng quy định bổ sung của chương 99. Xác nhận cách mọi chế độ theo Mục 232 tương tác với các loại thuế khác cho đúng tờ khai đó. Đừng giả định thuế cộng dồn — hay không cộng dồn — dựa trên ví dụ của một sản phẩm khác.
Tổng quan của Congressional Research Service về biện pháp đồng ban đầu giải thích tiến trình chính sách năm 2025, khái niệm hàm lượng đồng và các cân nhắc kinh tế cạnh tranh. Tài liệu này có trước các sửa đổi năm 2026, nên hãy dùng làm bối cảnh thay vì phép tính hiện hành cuối cùng.
Đừng coi phôi đồng, thanh cái thành phẩm và máy móc là một nhóm
Bốn nhóm mua hàng có thể trông liên quan về vận hành nhưng vẫn cần các phân tích hải quan riêng:
Phôi đồng và vật liệu dạng tấm. Cathode, thanh cán, thanh, tấm, dải và các dạng vật liệu khác có thể thuộc các quy định HTS và danh mục sản phẩm khác nhau. Trạng thái gia công rất quan trọng. Hãy xác nhận chiều rộng, độ dày, hợp kim và hình dạng chính xác có được bao phủ hay không thay vì đối xử mọi phôi đồng như nhau.
Thanh cái đã gia công. Đột lỗ, uốn, mạ, cách điện và đánh dấu có thể thay đổi mô tả sản phẩm và có thể cả phân loại. Thanh cái thành phẩm thiết kế cho một cụm cụ thể phải được phân tích theo tình trạng thực tế khi nhập khẩu.
Cụm điện chứa thanh cái. Tủ đóng cắt, thiết bị điện, đầu nối và các sản phẩm phái sinh khác có thể có quy định và quy tắc hàm lượng riêng. Chi phí nội bộ của thanh cái không tự nó xác lập thuế cho cả cụm lắp hoàn chỉnh.
Thiết bị gia công thanh cái CNC. Máy không phải là sản phẩm đồng chỉ vì đầu ra của nó là đồng. Máy có chức năng, kết cấu, xuất xứ và phân loại HTS riêng. Tuy nhiên, khung thuế kim loại năm 2026 bao gồm các nhóm máy công nghiệp và thiết bị điện chỉ định, nên nhà nhập khẩu phải kiểm tra máy chính xác và các phụ lục hiện hành thay vì cho rằng máy móc nằm ngoài chính sách.
Khi so sánh các model trong danh mục thiết bị thanh cái, hãy yêu cầu thông tin riêng theo model về kích thước, chức năng, cấu hình điện, khối lượng và giá trị vật liệu mà đại lý hải quan cần. Đừng chấp nhận ước tính thuế không chính thức của nhà cung cấp như một phán quyết hải quan ràng buộc.
Xây dựng mô hình chi phí đến đích giữ cho thuế có thể kiểm toán
Tách riêng các biến để bộ phận tài chính có thể cập nhật một quy tắc mà không dựng lại báo giá. Một cấu trúc hữu ích là:
Chi phí đến đích = trị giá hải quan sản phẩm + thuế cơ sở + từng loại thuế bổ sung + cước vận chuyển + bảo hiểm + phí đại lý hải quan + phí cảng và vận tải nội địa + chi phí tuân thủ.
Trong phần thuế, duy trì quy định HTS, nguồn mức thuế, cơ sở trị giá, trị giá hàm lượng áp dụng, tỷ giá và ngày kiểm tra. Nếu quy tắc hiện hành áp mức thuế lên hàm lượng kim loại, hãy ghi lại trị giá hàm lượng đó được xác lập thế nào. Nếu áp lên toàn bộ trị giá hải quan của sản phẩm đã phân loại, hãy mô hình riêng.
Chạy kịch bản thấp, dự kiến và cao khi phân loại hoặc hồ sơ hàm lượng chưa được giải quyết. Ghi nhãn rõ yếu tố bất định; đừng chôn nó vào khoản dự phòng cước vận chuyển. Rà soát đại lý hải quan trước đơn hàng sẽ rẻ hơn việc phát hiện khi khai báo rằng hóa đơn thương mại của nhà cung cấp không chứng minh được trị giá kim loại đã khai.
Giữ giá thị trường đồng tách khỏi thuế. Bài về giá đồng và xếp lồng giải thích cách biến động nguyên liệu và hiệu suất vật liệu ảnh hưởng đến chi phí sản xuất. Chế độ thuế quan bổ sung thêm một biến số nhưng không thay thế mô hình vật liệu và phế liệu.
Tính lại điểm tự sản xuất hay mua ngoài cho sản xuất thanh cái nội địa
So sánh liên quan không đơn thuần là «thanh cái nhập khẩu cộng thuế» so với «mua một chiếc máy». Hãy mô hình ít nhất ba phương án:
- nhập khẩu thanh cái thành phẩm đã gia công;
- mua phôi đồng và sản xuất tại chỗ;
- mua thanh cái thành phẩm từ nhà cung cấp nội địa.
Với sản xuất tại chỗ, hãy tính thiết bị, dụng cụ, lập trình, vận hành viên, bảo trì, kiểm tra, diện tích nhà xưởng, tiện ích, hiệu suất vật liệu, sản phẩm dở dang và phế liệu chạy thử. Với linh kiện nhập khẩu, hãy tính đơn hàng tối thiểu, thay đổi thiết kế, tồn kho, cước, thuế, phí đại lý, kiểm soát chất lượng và rủi ro tiến độ. Với gia công thuê nội địa, hãy tính biên lợi nhuận nhà cung cấp, quyền sở hữu dụng cụ, đặt trước năng lực và cam kết thời gian giao hàng.
Tính điểm giao nhau bằng sản lượng và nhân công của chính nhà máy, không phải bằng tiêu đề thuế chung. Thuế cao hơn trên một dòng nhập khẩu có thể cải thiện phương án sản xuất tại chỗ, nhưng sản lượng thấp, thiết kế thay đổi thường xuyên, lớp phủ phức tạp hoặc năng lực kiểm tra hạn chế vẫn có thể nghiêng về gia công thuê ngoài.
Dùng phân tích độ nhạy cho mức thuế, giá đồng, sản lượng năm, hiệu suất, giờ công và mức sử dụng vốn. Bài toán kinh doanh năm năm nên có kịch bản thay đổi chính sách vì chuỗi sự kiện 2025 và 2026 đã chứng minh chế độ thuế có thể thay đổi trong vòng đời một chiếc máy.
Yêu cầu các chứng từ mà hải quan và tài chính cần
Trước khi gửi hàng, hãy tập hợp hóa đơn thương mại, bảng kê đóng gói, đơn đặt hàng, bản vẽ hoặc đặc tính kỹ thuật sản phẩm, mô tả chi tiết, mã HTS đề xuất, hồ sơ chứng minh xuất xứ, định mức vật tư, khai báo hàm lượng kim loại và giá trị khi cần, chứng nhận nhà máy và mọi phán quyết hoặc ý kiến bằng văn bản của đại lý hải quan.
Với thiết bị, hãy yêu cầu khai báo linh kiện và vật liệu ở mức đại lý hải quan có thể sử dụng, nhưng đừng buộc nhà cung cấp bịa giá trị kim loại chính xác sau khi sản xuất. Thỏa thuận yêu cầu chứng từ trong hợp đồng mua bán. Với thanh cái đã gia công, hãy gắn chứng nhận vật liệu và hồ sơ mạ với lô hàng xuất đi.
Hướng dẫn vận chuyển máy FOB, CIF và DAP giải thích trách nhiệm thương mại và logistics. Incoterms phân bổ các chi phí và rủi ro cụ thể; chúng không quyết định phân loại HTS cũng không xóa bỏ nghĩa vụ tuân thủ của nhà nhập khẩu.
Theo dõi quy tắc thay vì đóng băng nó vào bài toán kinh doanh năm năm
Chỉ định một người phụ trách theo dõi thông báo Cargo Systems Messaging Service của CBP, chú giải chương 99 hiện hành của HTS, các hành động bổ sung của Bộ Thương mại, tuyên bố tổng thống và cập nhật từ đại lý hải quan. Lưu nguồn và ngày đứng sau mọi giả định thuế trong mô hình báo giá.
Kiểm tra lại trước khi phát hành giá dài hạn, trước khi đặt hàng, trước khi gửi hàng và trước khi khai báo. Bổ sung điều khoản hợp đồng cho thay đổi thuế trọng yếu, chứng từ hỗ trợ bắt buộc và trách nhiệm với khai báo sai của nhà cung cấp, nhưng không hứa hẹn một kết quả thuế mà không bên nào kiểm soát.
Hướng dẫn rộng hơn năm 2026 về thuế quan và chính sách thương mại cho việc tìm nguồn cung bao quát mua sắm máy móc ngoài phạm vi đồng. Hãy dùng trang này như lớp quyết định riêng cho đồng và phân tích bằng văn bản của đại lý hải quan như kết luận riêng cho lô hàng.
Mục 232 có thể thay đổi phép tính tự sản xuất hay mua ngoài, nhưng không loại bỏ nhu cầu bằng chứng kỹ thuật. Hãy phân loại trước, ghi lại trị giá và hàm lượng, mô hình hóa bất định một cách rõ ràng, rồi quyết định liệu sản xuất tại chỗ có cải thiện tổng chi phí, thời gian giao hàng và khả năng kiểm soát hay không.
Gửi bản vẽ, thông tin vật liệu và yêu cầu sản xuất để lựa chọn cấu hình máy phù hợp.
Yêu cầu báo giáCâu hỏi thường gặp
Mọi thanh cái đồng nhập khẩu có tự động chịu thuế 50 phần trăm theo Mục 232 không?
Không. Kết quả phụ thuộc vào phân loại HTS hiện hành, phạm vi sản phẩm, ngày khai nhập khẩu, xuất xứ, quy tắc về hàm lượng đồng và phi đồng, và bất kỳ chế độ xử lý chồng lấn hoặc đặc biệt nào. Hãy yêu cầu chuyên gia hải quan đủ năng lực cung cấp phân tích phân loại và thuế bằng văn bản cho lô hàng thực tế.
Máy thanh cái CNC có bị đánh thuế như sản phẩm đồng không?
Không chỉ vì máy gia công đồng. Máy được phân loại theo thiết kế, vật liệu, chức năng, xuất xứ và các quy định HTS áp dụng của chính nó. Khung thuế kim loại năm 2026 cũng bao gồm một số nhóm máy công nghiệp, nên phải xem xét riêng model chính xác và định mức vật tư.
Vì sao hồ sơ hàm lượng đồng lại quan trọng với các tờ khai theo Mục 232?
Khung thuế quan có thể phân biệt hàm lượng kim loại với các cách xử lý dựa trên giá trị hoặc mục đích sử dụng khác. Nhà nhập khẩu cần các giá trị có thể chứng minh, mô tả sản phẩm, định mức vật tư, hồ sơ xuất xứ và khai báo của nhà cung cấp thay vì một tỷ lệ không có cơ sở trên hóa đơn.
Người mua thanh cái tại Hoa Kỳ nên kiểm tra lại chế độ thuế bao lâu một lần?
Kiểm tra lại trước khi báo giá hợp đồng cung cấp dài hạn, trước khi đặt hàng và một lần nữa trước khi khai nhập khẩu. Theo dõi chú giải HTS hiện hành, thông báo CSMS của CBP, các hành động bổ sung của Bộ Thương mại, tuyên bố của tổng thống và hướng dẫn của đại lý hải quan vì danh mục sản phẩm và cách xử lý có thể thay đổi.